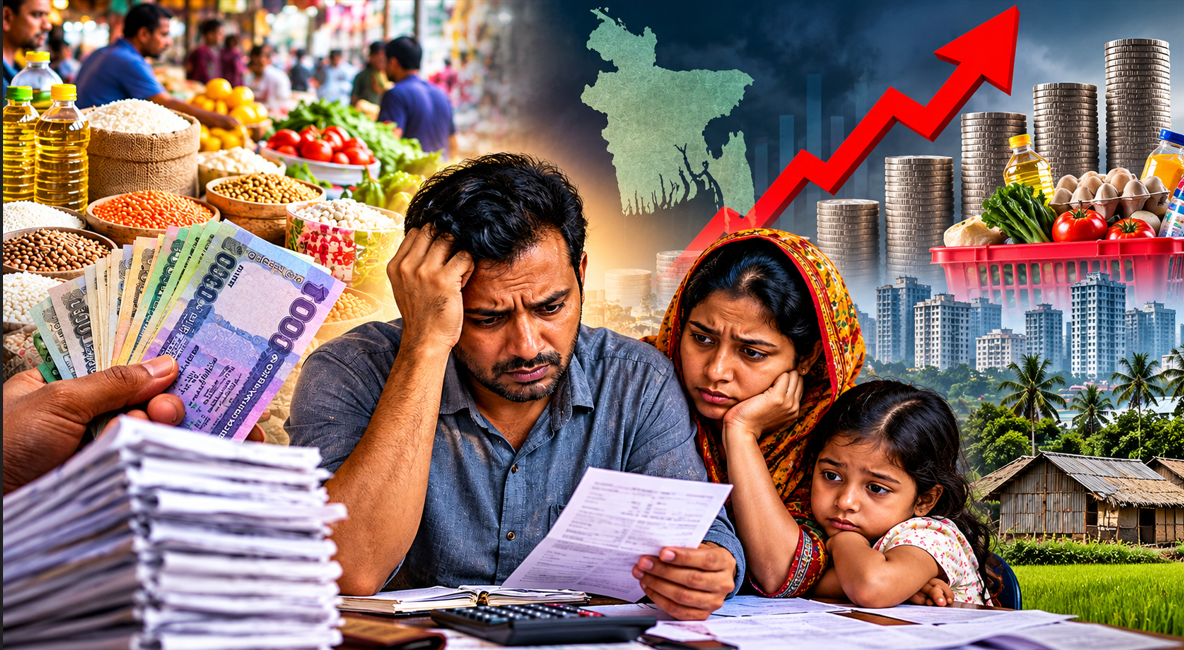
আয়ের সঙ্গে ব্যয়ের হিসাব মিলছে না দেশের বিপুলসংখ্যক পরিবারের। নিত্যপ্রয়োজনীয় পণ্য কেনা, খাবারের খরচ মেটানো এবং দৈনন্দিন জীবন চালাতে গিয়ে সঞ্চয় ভাঙতে হচ্ছে অনেককে; আবার ঋণের ওপর নির্ভর করতে হচ্ছে অসংখ্য পরিবারকে। দেশের প্রায় প্রতি দুই পরিবারের একটি এখন ঋণগ্রস্ত। বিশেষ করে গ্রামীণ পরিবারগুলোর ওপর আর্থিক চাপ তুলনামূলক বেশি। এতে স্পষ্ট হচ্ছে, জীবনযাত্রার ক্রমবর্ধমান ব্যয় শুধু মানুষের ক্রয়ক্ষমতাই কমাচ্ছে না, বরং পারিবারিক আর্থিক নিরাপত্তাকেও দুর্বল করে দিচ্ছে।
বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) ‘লিভিং স্ট্যান্ডার্ড সার্ভে ২০২৫’-এর তথ্য বলছে, দেশের ৪৭ দশমিক ৪২ শতাংশ পরিবার ঋণের বোঝা বহন করছে। জরিপে অংশ নেওয়া পরিবারগুলোর প্রায় অর্ধেকেরই নিত্যপ্রয়োজনীয় ব্যয় মেটাতে গিয়ে ঋণ নেওয়ার অভিজ্ঞতা হয়েছে। গ্রামীণ এলাকায় এ হার ৫১ দশমিক ৯১ শতাংশ। শহরাঞ্চলে ৪০ দশমিক ১৯ শতাংশ এবং সিটি করপোরেশন এলাকায় ৩২ দশমিক ১১ শতাংশ পরিবার গত এক বছরে দৈনন্দিন খরচ চালাতে ঋণ নিতে বাধ্য হয়েছে।
- মূল্যস্ফীতি ও জীবনযাত্রার ব্যয়ের চাপে নাভিশ্বাস নিম্ন ও মধ্যবিত্তের
- শহরের চেয়ে গ্রামে ঋণনির্ভরতা বেশি
- দারিদ্র্য বৃদ্ধিরও আশঙ্কা
বিবিএসের দারিদ্র্য ও জীবিকা পরিসংখ্যান সেলের এই জরিপের ফলাফল দেশের বর্তমান অর্থনৈতিক বাস্তবতার একটি গুরুত্বপূর্ণ চিত্র তুলে ধরেছে। আয় ও ব্যয়ের ব্যবধান, দীর্ঘস্থায়ী মূল্যস্ফীতি এবং মজুরি বৃদ্ধির সীমিত গতি সাধারণ মানুষের জীবনযাত্রাকে ক্রমেই কঠিন করে তুলছে।
আয়ের চেয়ে ব্যয় বেশি, ঘাটতি মেটাতে ঋণ
জরিপ অনুযায়ী, জাতীয় পর্যায়ে একটি পরিবারের গড় মাসিক আয় ৩৩ হাজার ৫১৩ টাকা। বিপরীতে গড় মাসিক ব্যয় ৩৫ হাজার ৩১১ টাকা। অর্থাৎ, একটি পরিবার প্রতি মাসে গড়ে আয়ের চেয়ে ১ হাজার ৭৯৮ টাকা বেশি ব্যয় করছে।
এই ব্যবধান আপাতদৃষ্টিতে খুব বড় মনে না হলেও দীর্ঘ মেয়াদে এর প্রভাব যথেষ্ট গভীর। কারণ, পরিবারের নিয়মিত ব্যয়ের বাইরে চিকিৎসা, শিক্ষা, বাসস্থান মেরামত কিংবা অন্য কোনো জরুরি প্রয়োজন দেখা দিলে বাড়তি অর্থের চাহিদা আরও বেড়ে যায়। আয় দিয়ে নিয়মিত খরচই সামাল দেওয়া কঠিন হলে এসব অতিরিক্ত ব্যয় মেটাতে সঞ্চয় ভাঙা কিংবা ধার করার প্রবণতা বাড়ে।
পরিস্থিতি দীর্ঘায়িত হলে ঋণ পরিশোধের জন্য নতুন করে ঋণ নেওয়ার ঝুঁকিও তৈরি হয়। এতে পরিবারের ভবিষ্যৎ আয়ের একটি অংশ আগের দায় পরিশোধে ব্যয় হয়, যা নতুন সঞ্চয় গড়ে তোলার সুযোগ সংকুচিত করে।
তবে জরিপে পরিবারগুলোর ঋণের মোট পরিমাণ, সুদের হার কিংবা ঋণ পরিশোধের সক্ষমতা সম্পর্কে বিস্তারিত তথ্য দেওয়া হয়নি। ফলে কত পরিবার দীর্ঘমেয়াদি ঋণসংকটে রয়েছে, তা নির্দিষ্ট করে বলা সম্ভব নয়। তারপরও দৈনন্দিন ব্যয় মেটাতে ঋণ নেওয়ার উচ্চ হার পারিবারিক আর্থিক চাপের একটি গুরুত্বপূর্ণ নির্দেশক।
গ্রামে সংকট বেশি, শহরে ব্যয়ের চাপ ভিন্ন
অঞ্চলভেদে পরিবারের গড় মাসিক ব্যয়ের হিসাবেও উল্লেখযোগ্য পার্থক্য রয়েছে। সিটি করপোরেশন এলাকায় একটি পরিবারের গড় মাসিক ব্যয় ৪৬ হাজার ৭৭৮ টাকা। শহরাঞ্চলে তা ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামীণ এলাকায় ৩২ হাজার ৫৩২ টাকা।
সিটি করপোরেশন এলাকায় ব্যয় সবচেয়ে বেশি হলেও ঋণগ্রস্ততার হার সেখানে তুলনামূলক কম। অন্যদিকে, গ্রামীণ এলাকায় গড় ব্যয় কম হওয়ার পরও অর্ধেকের বেশি পরিবার দৈনন্দিন প্রয়োজন মেটাতে ঋণ নিয়েছে।
এই বৈপরীত্যের একটি গুরুত্বপূর্ণ ব্যাখ্যা হতে পারে আয়ের সক্ষমতা ও ব্যয়ের সামর্থ্যের পার্থক্য। বেশি ব্যয় হওয়া মানেই কোনো পরিবারের ওপর আর্থিক চাপ বেশি—এমন নয়। পরিবারের আয় যদি ব্যয়ের সঙ্গে সামঞ্জস্যপূর্ণ হয়, তাহলে বেশি ব্যয় করেও তা সামাল দেওয়া সম্ভব। বিপরীতে, আয় সীমিত হলে তুলনামূলক কম ব্যয়ও পরিবারের জন্য অসহনীয় হয়ে উঠতে পারে।
গ্রামীণ পরিবারগুলোর ক্ষেত্রে কৃষি ও অনানুষ্ঠানিক শ্রমনির্ভর আয়, মৌসুমি কর্মসংস্থান এবং অনিয়মিত নগদ প্রবাহের মতো বিষয়গুলো আর্থিক চাপ বাড়াতে পারে। তবে জরিপের প্রকাশিত তথ্য দিয়ে এসব কারণের পৃথক প্রভাব নিশ্চিত করা যায় না। বিষয়গুলো আরও বিশদভাবে যাচাই করা প্রয়োজন। গ্রামীণ এলাকায় ঋণগ্রস্ততার উচ্চ হার তাই শুধু ঋণের পরিসংখ্যান নয়; এটি পরিবারের আয়, কর্মসংস্থান ও সামাজিক সুরক্ষার দুর্বলতার বিষয়টিও সামনে আনে।
খাবারের খরচেই আয়ের বড় অংশ শেষ
জরিপে দেখা যায়, জাতীয় পর্যায়ে পরিবারের মাসিক ব্যয়ের প্রায় অর্ধেক খাদ্য খাতে এবং বাকি অংশ খাদ্যবহির্ভূত খাতে যায়। তবে অঞ্চলভেদে ব্যয়ের ধরন আলাদা।
গ্রামীণ পরিবারগুলোকে খাদ্যের পেছনে তুলনামূলক বেশি অর্থ ব্যয় করতে হয়। শহরাঞ্চলে খাদ্যবহির্ভূত খরচের চাপ বেশি। সিটি করপোরেশন এলাকায় মোট মাসিক ব্যয়ের ৫৬ দশমিক ৭ শতাংশই চলে যায় খাদ্যবহির্ভূত খাতে।
খাদ্যবহির্ভূত ব্যয়ের মধ্যে বাসাভাড়া, যাতায়াত, শিক্ষা, চিকিৎসা, পোশাক, জ্বালানি ও অন্যান্য প্রয়োজনীয় খরচ থাকতে পারে। শহরে এসব খাতের ব্যয় বেশি হওয়ায় পরিবারের ওপর চাপের ধরনও ভিন্ন হয়ে ওঠে।
এখানে মূল সমস্যা শুধু পণ্যের দাম বৃদ্ধি নয়; পরিবারের আয়ের কতটা অংশ মৌলিক চাহিদা পূরণে ব্যয় হয়ে যাচ্ছে, সেটিও গুরুত্বপূর্ণ। খাদ্য ও অন্যান্য অপরিহার্য ব্যয় মেটানোর পর হাতে পর্যাপ্ত অর্থ না থাকলে সঞ্চয়, শিক্ষা, স্বাস্থ্যসেবা কিংবা ভবিষ্যৎ বিনিয়োগের সুযোগ কমে যায়। ফলে বর্তমান ব্যয়ের চাপ দীর্ঘমেয়াদে পরিবারের জীবনমানেও প্রভাব ফেলতে পারে।
মূল্যস্ফীতি বাড়ছে, মজুরি সেই গতিতে এগোচ্ছে না
জীবনযাত্রার ব্যয় বৃদ্ধির পেছনে দীর্ঘস্থায়ী মূল্যস্ফীতি বড় একটি কারণ। সরকারি পরিসংখ্যান অনুযায়ী, গত বছরের সেপ্টেম্বর পর্যন্ত টানা ৫৬ মাস মজুরি বৃদ্ধির হার মূল্যস্ফীতির হারের নিচে ছিল।
বিবিএসের মজুরি হার সূচক অনুযায়ী, গত সেপ্টেম্বরে মজুরি বৃদ্ধির হার কমে ৭ দশমিক ৯ শতাংশে দাঁড়ায়। আগের মাসে এ হার ছিল ৮ দশমিক ০৫ শতাংশ। কৃষি, শিল্প ও সেবা খাতের ৬৩টি পেশায় স্বল্প আয়ের দক্ষ ও অদক্ষ শ্রমিকদের মজুরির তথ্যের ভিত্তিতে এই সূচক তৈরি করা হয়।
মজুরি বাড়লেও যদি নিত্যপ্রয়োজনীয় পণ্য ও সেবার দাম আরও দ্রুত বাড়ে, তাহলে শ্রমজীবী মানুষের প্রকৃত ক্রয়ক্ষমতা কমে যায়। অর্থাৎ, বেতন বা মজুরির অঙ্ক বাড়লেও সেই অর্থ দিয়ে আগের তুলনায় কম পণ্য ও সেবা কেনা সম্ভব হয়।
এই পরিস্থিতি নিম্ন আয়ের পরিবারগুলোর জন্য বিশেষভাবে কঠিন। কারণ, তাদের আয়ের বড় অংশই খাবার, বাসস্থান, যাতায়াত ও অন্যান্য অপরিহার্য খাতে ব্যয় হয়। এসব খাতে খরচ কমানোর সুযোগ সীমিত থাকায় মূল্যস্ফীতির ধাক্কা সামলাতে গিয়ে তাদের অন্যান্য প্রয়োজন পিছিয়ে দিতে হয়।
এ কারণে কেবল মজুরি বৃদ্ধির হার দেখেই মানুষের জীবনযাত্রার উন্নতি বিচার করা যথেষ্ট নয়। মজুরি বৃদ্ধির তুলনায় মূল্যস্ফীতির গতি এবং পরিবারের প্রকৃত ক্রয়ক্ষমতা কতটা বদলেছে, তা বিবেচনায় নেওয়া জরুরি।
দুর্বল সামষ্টিক অর্থনীতির প্রতিফলন
বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেনের মতে, মহামারির পর থেকে বাংলাদেশ যে দুর্বল সামষ্টিক অর্থনৈতিক পরিস্থিতির মধ্য দিয়ে যাচ্ছে, জরিপের ফলাফল তারই প্রতিফলন।
অর্থনীতির সামগ্রিক দুর্বলতা যখন কর্মসংস্থান, আয় ও মূল্যস্তরে প্রভাব ফেলে, তখন তার চাপ শেষ পর্যন্ত পরিবারের দৈনন্দিন জীবনে এসে পড়ে। কর্মসংস্থানের সুযোগ সীমিত হওয়া কিংবা আয়ের প্রবৃদ্ধি ধীর হয়ে পড়ার সঙ্গে যদি উচ্চ মূল্যস্ফীতি যুক্ত হয়, তাহলে পরিবারের ব্যয় সামলানোর সক্ষমতা কমে যায়।
এমন পরিস্থিতিতে শুধু আয় বাড়ানোর উদ্যোগ যথেষ্ট নাও হতে পারে। কর্মসংস্থান সৃষ্টি, উৎপাদনশীলতা বৃদ্ধি, মূল্যস্ফীতি নিয়ন্ত্রণ এবং নিম্ন আয়ের মানুষের জন্য কার্যকর সামাজিক সুরক্ষা—সবগুলো ক্ষেত্রেই সমন্বিত পদক্ষেপ প্রয়োজন।
দারিদ্র্য বাড়ার আশঙ্কা
গত ৬ অক্টোবর প্রকাশিত বিশ্বব্যাংকের বাংলাদেশ ডেভেলপমেন্ট আপডেট অনুযায়ী, দীর্ঘমেয়াদি অর্থনৈতিক মন্দা মানুষের জীবনযাত্রার মানকে ক্ষতিগ্রস্ত করছে। শ্রমের চাহিদায় ঘাটতি ও দীর্ঘস্থায়ী উচ্চ মূল্যস্ফীতিকে এ পরিস্থিতির প্রধান কারণ হিসেবে চিহ্নিত করা হয়েছে।
প্রতিবেদনটির পূর্বাভাস অনুযায়ী, দেশে জাতীয় দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে বেড়ে ২০২৬ সালে আনুমানিক ২২ দশমিক ৫ শতাংশে পৌঁছাতে পারে।
দারিদ্র্যের হার বৃদ্ধির এই আশঙ্কা এবং বিবিএসের জরিপে উঠে আসা ঋণনির্ভরতার চিত্র একসঙ্গে বিবেচনা করলে বোঝা যায়, অর্থনৈতিক চাপ শুধু দরিদ্র জনগোষ্ঠীর মধ্যে সীমাবদ্ধ থাকার ঝুঁকি নেই। নিয়মিত আয় থাকা সত্ত্বেও যেসব পরিবার ব্যয় মেটাতে পারছে না, তারাও আর্থিকভাবে ক্রমশ দুর্বল হয়ে পড়তে পারে।
তবে ঋণগ্রস্ততা এবং দারিদ্র্য এক বিষয় নয়। ঋণ নেওয়া সব পরিবারই দরিদ্র নয়, আবার ঋণ না থাকলেই কোনো পরিবার আর্থিকভাবে সচ্ছল—এমনটিও নয়। কিন্তু প্রয়োজনীয় খরচ মেটাতে ধার করার প্রবণতা বেড়ে যাওয়া এবং একই সময়ে দারিদ্র্যের হার বৃদ্ধির পূর্বাভাস অর্থনৈতিক ঝুঁকির একটি বিস্তৃত চিত্র তুলে ধরে।
সংকট মোকাবিলায় প্রয়োজন আয়-ব্যয়ের ভারসাম্য
বিবিএসের জরিপটি গত বছরের ১৪ থেকে ১৮ সেপ্টেম্বর পরিচালিত হয়। এতে গ্রামীণ, শহরাঞ্চল ও সিটি করপোরেশন এলাকার মোট তিন হাজার পরিবারের সাক্ষাৎকার নেওয়া হয়। ১৫০টি নমুনা এলাকা থেকে ট্যাবলেট ডিভাইস ব্যবহার করে ডিজিটাল কম্পিউটার অ্যাসিস্টেড পার্সোনাল ইন্টারভিউয়িং পদ্ধতিতে তথ্য সংগ্রহ করা হয়।
জরিপটি নির্দিষ্ট সময়ের একটি চিত্র তুলে ধরলেও এর ফলাফল থেকে স্পষ্ট, পরিবারের আর্থিক সক্ষমতা ও জীবনযাত্রার ব্যয়ের মধ্যে ভারসাম্য ফিরিয়ে আনা জরুরি।
এ জন্য মূল্যস্ফীতি নিয়ন্ত্রণের পাশাপাশি কর্মসংস্থানের সুযোগ বাড়ানো, শ্রমজীবী মানুষের প্রকৃত আয় বৃদ্ধির ব্যবস্থা করা এবং গ্রামীণ জনগোষ্ঠীর আয়কে আরও স্থিতিশীল করার দিকে নজর দিতে হবে। একই সঙ্গে নিম্ন আয়ের পরিবারগুলোর জন্য লক্ষ্যভিত্তিক সামাজিক সুরক্ষা কর্মসূচি জোরদার করা প্রয়োজন, যাতে নিত্যপ্রয়োজনীয় ব্যয় মেটাতে গিয়ে তাদের ঋণের ওপর অতিরিক্ত নির্ভর করতে না হয়।
সবচেয়ে গুরুত্বপূর্ণ হলো, অর্থনৈতিক প্রবৃদ্ধির সুফল মানুষের দৈনন্দিন জীবনে কতটা পৌঁছাচ্ছে, তা মূল্যায়ন করা। কারণ, জাতীয় আয়ের প্রবৃদ্ধি বা মজুরি বৃদ্ধির পরিসংখ্যানের চেয়েও একটি পরিবারের জন্য বেশি জরুরি হলো মাস শেষে প্রয়োজনীয় খরচ মিটিয়ে হাতে কত টাকা থাকছে।
আয় যদি ব্যয়ের সঙ্গে তাল মেলাতে না পারে, তাহলে ঋণ হয়ে ওঠে সাময়িক সমাধান, কিন্তু দীর্ঘমেয়াদে তা নতুন সংকটের কারণ হতে পারে। দেশের প্রায় অর্ধেক পরিবারের ঋণগ্রস্ততার তথ্য তাই কেবল পারিবারিক অর্থনীতির সমস্যা নয়; এটি জীবনযাত্রার মান, দারিদ্র্য মোকাবিলা এবং সামগ্রিক অর্থনৈতিক স্থিতিশীলতা নিয়ে নতুন করে ভাবারও একটি গুরুত্বপূর্ণ সংকেত।
সন্ধানী বার্তা/জিকে/এমকে