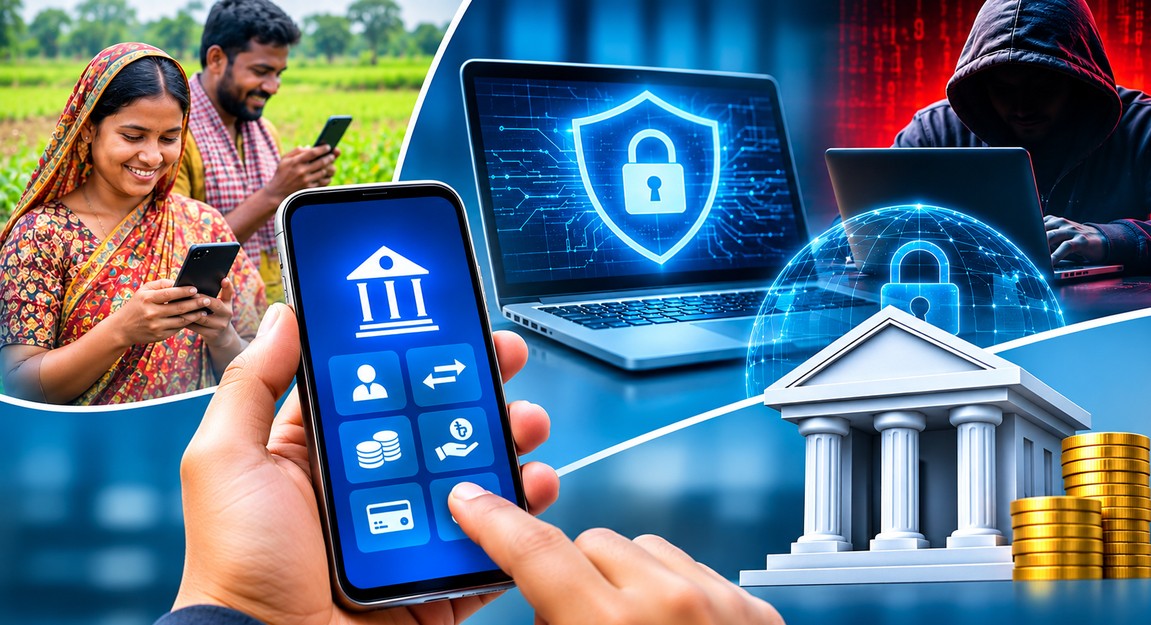
ব্যাংকে যেতে হবে না, লাগবে না কোনো শাখা বা কাউন্টার। মুঠোফোনের পর্দায় কয়েকটি স্পর্শেই খোলা যাবে হিসাব, জমা হবে টাকা, হবে লেনদেন, এমনকি মিলবে ঋণও। ব্যাংকিং সেবা চলে আসবে মানুষের হাতের মুঠোয়। দেশের আর্থিক খাতে এমন এক পরিবর্তনের দুয়ার খুলতে যাচ্ছে ডিজিটাল ব্যাংক। বিশেষ করে গ্রামাঞ্চলের মানুষ, ক্ষুদ্র ব্যবসায়ী ও প্রচলিত ব্যাংকিংয়ের বাইরে থাকা জনগোষ্ঠীর জন্য এটি হতে পারে বড় সুযোগ। কিন্তু এই সম্ভাবনার ঠিক উল্টো পিঠেই রয়েছে ভয়ংকর এক ঝুঁকি—সাইবার অপরাধ।
- শাখা ছাড়াই ঘরে বসে ব্যাংকিংয়ের সুযোগ, আর্থিক অন্তর্ভুক্তিতে নতুন সম্ভাবনা
- পাঁচ প্রস্তাবিত ব্যাংক পেল প্রাথমিক সম্মতি
- গ্রাহকের অর্থ ও তথ্যের নিরাপত্তা বড় চ্যালেঞ্জ
যে ব্যাংকে গ্রাহকের সঙ্গে কর্মকর্তার সরাসরি দেখা হবে না, যে ব্যাংকের লেনদেন থেকে তথ্য সংরক্ষণ—সবকিছু চলবে অনলাইনে, সেখানে নিরাপত্তার সামান্য ফাঁকও বড় বিপর্যয় ডেকে আনতে পারে। গ্রাহকের হিসাব দখল, অর্থ আত্মসাৎ, পরিচয় জালিয়াতি কিংবা ব্যাংকের তথ্যভান্ডারে সাইবার হামলা—যেকোনো একটি ঘটনা ভেঙে দিতে পারে নতুন ব্যাংকিং ব্যবস্থার প্রতি মানুষের আস্থা। ফলে ডিজিটাল ব্যাংকের সামনে এখন শুধু প্রযুক্তি চালুর চ্যালেঞ্জ নয়, গ্রাহকের অর্থ ও তথ্য নিরাপদ রাখার কঠিন পরীক্ষাও।
বাংলাদেশ ব্যাংকের উদ্যোগে ২০২৩ সালে শুরু হওয়া ডিজিটাল ব্যাংক প্রতিষ্ঠার প্রক্রিয়া এখন বাস্তবায়নের গুরুত্বপূর্ণ পর্যায়ে। আবেদন গ্রহণ ও যাচাই-বাছাই শেষে সর্বশেষ ২০২৬ সালের ২৪ সেপ্টেম্বর পাঁচটি প্রস্তাবিত ব্যাংক পেয়েছে প্রাথমিক সম্মতিপত্র। তবে এ সম্মতি ব্যাংকিং কার্যক্রম শুরুর চূড়ান্ত ছাড়পত্র নয়। নির্ধারিত শর্ত পূরণ করে চূড়ান্ত লাইসেন্স পাওয়ার পরই কার্যক্রম শুরু করতে পারবে প্রতিষ্ঠানগুলো। অর্থাৎ ডিজিটাল ব্যাংকিংয়ের নতুন অধ্যায় শুরুর প্রস্তুতি চলছে। কিন্তু প্রশ্ন হচ্ছে, প্রযুক্তিনির্ভর এই ব্যাংকগুলো গ্রাহকের টাকা ও ব্যক্তিগত তথ্য কতটা সুরক্ষিত রাখতে পারবে?
সাইবার হামলাতেই আস্থা হারানোর আশঙ্কা
ডিজিটাল ব্যাংকের সবচেয়ে বড় দুর্বলতার জায়গা হতে পারে সাইবার নিরাপত্তা। প্রতারক চক্র ভুয়া ফোনকল, এসএমএস, ই-মেইল কিংবা নকল ওয়েবসাইটের মাধ্যমে গ্রাহকের গোপন তথ্য হাতিয়ে নিতে পারে। পাসওয়ার্ড বা এককালীন গোপন সংকেত (ওটিপি) চুরি করে মুহূর্তেই নিয়ন্ত্রণ নিতে পারে ব্যাংক হিসাবের। আবার ব্যাংকের সার্ভার কিংবা তথ্যভান্ডারে হামলা হলে বিপুলসংখ্যক গ্রাহকের ব্যক্তিগত ও আর্থিক তথ্য চলে যেতে পারে অপরাধীদের হাতে।
ঝুঁকি এখানেই শেষ নয়। ব্যাংকের সার্ভার বা নেটওয়ার্ক অচল হয়ে গেলে একসঙ্গে লাখো গ্রাহক লেনদেন করতে পারবেন না। ক্ষতিগ্রস্ত হতে পারে ব্যবসায়িক কার্যক্রমও। তৃতীয় পক্ষের সফটওয়্যার, ক্লাউড সেবা কিংবা অর্থ পরিশোধ ব্যবস্থায় নিরাপত্তার ঘাটতি থাকলেও পুরো ব্যাংকিং নেটওয়ার্ক ঝুঁকিতে পড়তে পারে। এমন পরিস্থিতিতে একটি ব্যাংকের নিরাপত্তা ব্যর্থতা শুধু ওই প্রতিষ্ঠানের ক্ষতি করবে না, নতুন ডিজিটাল ব্যাংকিং ব্যবস্থার প্রতি সামগ্রিক আস্থাকেও প্রশ্নের মুখে ফেলতে পারে। কারণ, শাখাবিহীন ব্যাংকে গ্রাহকের আস্থার প্রধান ভিত্তিই হবে প্রযুক্তির নির্ভরযোগ্যতা।
৩০০ কোটি টাকা মূলধন, সঙ্গে কঠিন নিরাপত্তা পরীক্ষা
বাংলাদেশ ব্যাংকের নীতিমালা অনুযায়ী, ডিজিটাল ব্যাংক প্রতিষ্ঠায় ন্যূনতম পরিশোধিত মূলধন প্রয়োজন ৩০০ কোটি টাকা। তবে বিপুল মূলধন সংগ্রহ করাই শেষ কথা নয়। প্রযুক্তিগত অবকাঠামো, দক্ষ জনবল, গ্রাহকের পরিচয় যাচাই এবং ঝুঁকি ব্যবস্থাপনায়ও থাকতে হবে শক্তিশালী প্রস্তুতি। প্রতিটি লেনদেন পর্যবেক্ষণ, সন্দেহজনক কার্যক্রম শনাক্ত, অননুমোদিত প্রবেশ প্রতিরোধ এবং জরুরি পরিস্থিতিতে দ্রুত সেবা সচল করার সক্ষমতা গড়ে তুলতে হবে। একই সঙ্গে নিয়মিত নিরাপত্তা পরীক্ষা ও প্রযুক্তিগত দুর্বলতা শনাক্ত করার ব্যবস্থাও রাখতে হবে।
ব্যাংকিং খাতের সাইবার নিরাপত্তা জোরদারে বাংলাদেশ ব্যাংক ২০২৬ সালের ২৯ মার্চ ‘সাইবার সিকিউরিটি ফ্রেমওয়ার্ক, ভার্সন ১.০’ জারি করেছে। এর বাস্তবায়নের সময়সীমা ৩১ ডিসেম্বর ২০২৬। সাইবার ঝুঁকি শনাক্ত, তথ্য ও নেটওয়ার্ক সুরক্ষা, হামলা মোকাবিলা এবং বিপর্যয়ের পর স্বাভাবিক কার্যক্রম পুনরুদ্ধারের ওপর এতে গুরুত্ব দেওয়া হয়েছে। পাশাপাশি প্রযুক্তিসেবা সরবরাহকারীদের নিরাপত্তা এবং কর্মীদের প্রশিক্ষণের বিষয়টিও রয়েছে।
ব্যাংকিংয়ের বাইরে থাকা মানুষই বড় সম্ভাবনা
সাইবার ঝুঁকি বড় হলেও ডিজিটাল ব্যাংকের অর্থনৈতিক সম্ভাবনাও কম নয়। প্রচলিত ব্যাংকের শাখা স্থাপন ও পরিচালনার ব্যয় বেশি হওয়ায় প্রত্যন্ত অঞ্চলে ব্যাংকিং সেবা পৌঁছানো কঠিন। ডিজিটাল ব্যাংক প্রযুক্তির মাধ্যমে সেই সীমাবদ্ধতা কাটিয়ে উঠতে পারে।
বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক মুখ্য অর্থনীতিবিদ ড. জাহিদ হোসেন মনে করেন, ডিজিটাল ব্যাংক আর্থিক অন্তর্ভুক্তি বাড়ানোর সুযোগ তৈরি করতে পারে। বিশেষ করে ক্ষুদ্র ব্যবসায়ী ও প্রচলিত ব্যাংকিংয়ের বাইরে থাকা মানুষের কাছে সেবা পৌঁছে দিতে এ ধরনের ব্যাংকের ভূমিকা রয়েছে। তবে নতুন ব্যাংকগুলোর ঝুঁকি ব্যবস্থাপনা ও নিয়ন্ত্রক শৃঙ্খলা নিশ্চিত করাও জরুরি।
বাংলাদেশ ব্যাংকের সাবেক গভর্নর ও অর্থনীতিবিদ ড. আহসান এইচ মনসুরও ডিজিটাল ব্যাংকের মাধ্যমে আর্থিক অন্তর্ভুক্তি বাড়ানোর সম্ভাবনার ওপর গুরুত্ব দিয়েছেন। তাঁর মতে, এ উদ্যোগের সুফল পেতে আর্থিক সচেতনতা ও নিরাপদ লেনদেনের পরিবেশ নিশ্চিত করা প্রয়োজন।
পলিসি রিসার্চ ইনস্টিটিউট অব বাংলাদেশের প্রধান অর্থনীতিবিদ আশিকুর রহমানের মতে, ডিজিটাল আর্থিক সেবা পর্যাপ্ত ব্যাংকিং সুবিধা না পাওয়া জনগোষ্ঠীর জন্য নতুন সুযোগ তৈরি করতে পারে। তবে ঋণ বিতরণে সতর্কতা এবং গ্রাহকের স্বার্থ সুরক্ষার বিষয়টিও সমান গুরুত্বপূর্ণ।
শাখা নেই, জবাবদিহি থাকবে তো?
প্রচলিত ব্যাংকে সমস্যা হলে গ্রাহক শাখায় গিয়ে অভিযোগ জানাতে পারেন। ডিজিটাল ব্যাংকে সেই সুযোগ থাকবে না। ফলে অভিযোগ গ্রহণ, অননুমোদিত লেনদেন তদন্ত, অর্থের নিরাপত্তা এবং ক্ষতিগ্রস্ত গ্রাহককে সহায়তার জন্য কার্যকর ব্যবস্থা গড়ে তোলা জরুরি। বিশেষ করে প্রতারণার অভিযোগ পাওয়ার পর দ্রুত ব্যবস্থা নেওয়া, সন্দেহজনক লেনদেন বন্ধ করা এবং গ্রাহককে অভিযোগের অগ্রগতি জানানো নিশ্চিত করতে হবে। অন্যদিকে প্রযুক্তির মাধ্যমে দ্রুত ঋণ বিতরণের সুযোগ থাকলেও যথাযথ যাচাই ছাড়া ঋণ দিলে খেলাপি ঋণের ঝুঁকি বাড়বে। তাই সহজ সেবার পাশাপাশি ঋণগ্রহীতার পরিশোধ সক্ষমতা মূল্যায়নেও কঠোর হতে হবে।
শেষ পর্যন্ত পরীক্ষার নাম আস্থা
ডিজিটাল ব্যাংক চালু হলে দেশের ব্যাংকিং সেবায় নতুন প্রতিযোগিতা ও সম্ভাবনা তৈরি হবে। কম খরচে দ্রুত সেবা পৌঁছানোর সুযোগ বাড়বে, আনুষ্ঠানিক আর্থিক ব্যবস্থায় যুক্ত হতে পারবেন আরও মানুষ। কিন্তু নিরাপত্তা নিশ্চিত করা না গেলে সেই সুবিধাই পরিণত হতে পারে গ্রাহকের জন্য নতুন ঝুঁকিতে। ডিজিটাল ব্যাংকের সাফল্য তাই কত দ্রুত অ্যাপ চালু হলো কিংবা কত বেশি গ্রাহক যুক্ত হলো, শুধু তা দিয়ে বিচার করা যাবে না। বিচার করতে হবে গ্রাহকের অর্থ কতটা নিরাপদ, তথ্য কতটা সুরক্ষিত এবং বিপদে পড়লে কত দ্রুত প্রতিকার মিলছে—তার ভিত্তিতে।
নতুন ব্যাংকগুলোর সামনে মূল চ্যালেঞ্জ এখন প্রযুক্তি দিয়ে ব্যাংকিং সহজ করা নয়, প্রযুক্তির ওপর মানুষের নির্ভরতা তৈরি করা। কারণ, ডিজিটাল ব্যাংকের দরজা খুলবে অ্যাপে, কিন্তু সেই ব্যাংকে মানুষের আস্থা তৈরি হবে নিরাপত্তা ও জবাবদিহির মাধ্যমে।
সন্ধানী বার্তা/এমএসএএকে/এমকে